
Warum lohnt sich dieser Kurs?
Ab Juli 2030 wird die strukturierte E-Rechnung für grenzüberschreitende Umsätze zwischen Unternehmen EU-weit Pflicht, flankiert von Echtzeitmeldungen. Das Halbtagesseminar klärt, welche Folgen das Paket VAT in the Digital Age (ViDA) für das österreichische Umsatzsteuergesetz (UStG), Meldepflichten und die Softwarewahl hat.Kursüberblick
Mit dem Paket VAT in the Digital Age (ViDA) sind die Änderungen der Mehrwertsteuer-Systemrichtlinie (MwSt-SystRL) beschlossen: Digital Reporting Requirements (DRR) bringen Echtzeitmeldungen, zusammenfassende Meldungen fallen weg, Rechnungsdaten werden EU-weit harmonisiert.Das Seminar ordnet Ziele, Zeitplan und Betroffenheit ein und übersetzt ViDA in die österreichische Rechtslage: den Anpassungsbedarf im Umsatzsteuergesetz (UStG), die Folgen für Rechnungslegung und Buchhaltung sowie Übergangsfristen und nationale Spielräume. Der Blick nach Deutschland und auf das Wachstumschancengesetz (WT-ChancenG) zeigt, was unterschiedliche Formate und Meldepflichten für grenzüberschreitende Umsätze bedeuten.
Technisch dreht sich alles um die Europäische Norm EN 16931. Warum ist eine PDF-Rechnung künftig keine E-Rechnung mehr? Teilnehmer*innen kennen danach die steuerlich relevanten Pflichtfelder und die Konsequenzen für Compliance und Prüfungen. Dazu kommen die Übertragungswege, von der direkten Übermittlung über staatliche Plattformen bis zum digitalen Beleg im Kassensystem.
Bleibt die strategische Entscheidung: Softwarelösung selbst entwickeln oder zukaufen (Make or Buy), und wie gelingt die Integration in Enterprise-Resource-Planning-Systeme (ERP-Systeme) und Buchhaltung?
Kursinhalte
ViDA (Vat in the Digital Age): EU-Legislativvorschlag- Ziele und Zeitplan der EU-Kommission
- Einordnung in die EU-Mehrwertsteuerstrategie
- Welche Unternehmen sind betroffen?
- Digitale Echtzeitmeldungen (Digital Reporting Requirements, DRR)
- Wegfall zusammenfassender Meldungen
- Harmonisierung von Rechnungsdaten in der EU
- Anpassungsbedarf im Umsatzsteuergesetz (UStG)
- Folgen für Rechnungslegung und Buchhaltung
- Übergangsfristen und nationale Spielräume
- Deutschland: Wachstumschancengesetz (WT-ChancenG)
- Unterschiede bei Meldepflichten und Formaten
- Relevanz für grenzüberschreitende Umsätze
- Pflichtfelder mit steuerlicher Relevanz
- Strukturierte Daten vs. PDF-Rechnung
- Bedeutung für Compliance und Prüfungen
- Direkte Übermittlung vs. staatliche Plattformen
- Echtzeitmeldung an Steuerbehörden
- Anforderungen an Datensicherheit und Archivierung
- Digitaler Beleg statt Kassenzettel im Kassensystem (NEU 2026)
- Softwarestrategie: Make-or-Buy-Entscheidungen
- Integration in ERP- und Buchhaltungssysteme
Zielgruppe
- Leiter & Mitarbeiter in Finanz- und Rechnungswesenabteilungen
- Führungskräfte
- Wirtschaftsprüfer & Steuerberater und deren Mitarbeiter
- Mitarbeiter im Import/Export
- Bilanzbuchhalter sowie Buchhalter
- RechtsanwältInnen, GeschäftsführerInnen & Vorstände
Referenten
-
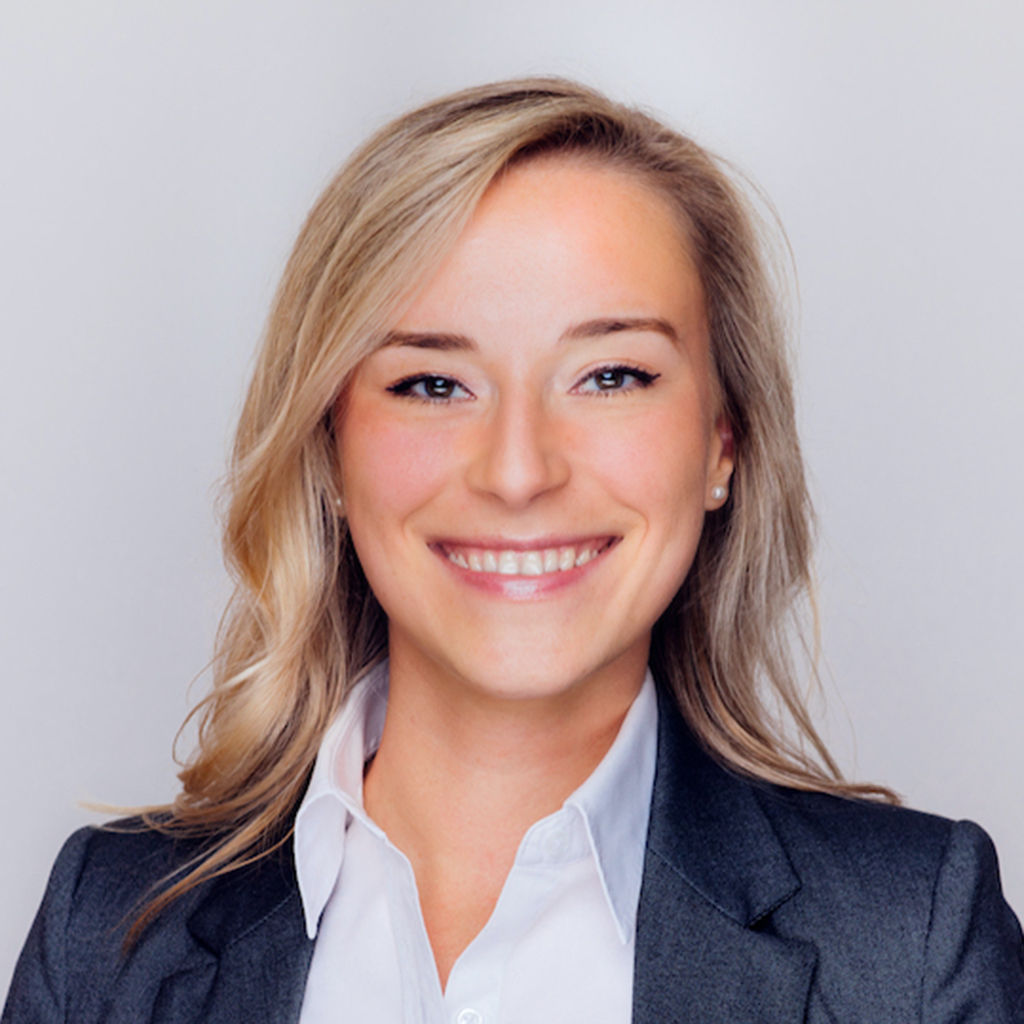
Bianca Wöhrer
Steuerrechts-Expertin
-

Alexander Kollmann
Experte für Steuerreporting und digitale Rechnungsprozesse
